
¿Me pueden embargar el paro? Lo que pasa con la prestación y el subsidio si tienes deudas

Cuando comienza la inestabilidad económica, las preocupaciones relacionadas con los embargos surgen con frecuencia. Sobre todo, cuando se tienen ingresos bajos, se cobra el Ingreso Mínimo Vital, el paro o un subsidio. ¿Me pueden embargar el paro? y ¿me pueden embargar el subsidio? son dos de las dudas más frecuentes, y no es para menos.
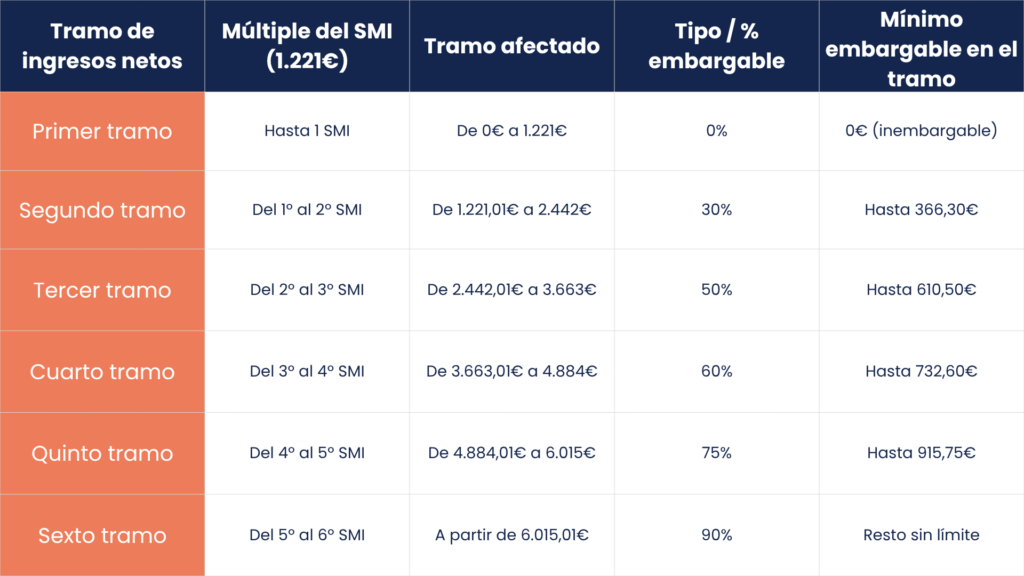
El paro sí se puede embargar, pero con los mismos límites que un sueldo. Es decir, lo que no supera el Salario Mínimo Interprofesional (SMI), actualmente fijado por el gobierno en 17.094 euros brutos al año (1.221 euros en 14 pagas o 1.424,50 euros en 12 pagas), no se puede modificar. El resto, solo por tramos.
A continuación, te explicamos todo lo que tienes que conocer sobre el embargo prestación por desempleo, si el SEPE embarga el paro y todos los límites del embargo de nómina.

¿Cómo liquido mis deudas sin ganar más?
Con esta guía conseguirás liquidar tus deudas sin necesidad de tener más ingresos.
¿Se puede embargar la prestación por desempleo?
El embargo de paro está regulado en el artículo 607 de la Ley de Enjuiciamiento Civil (LEC), que regula los límites de la inembargabilidad y el embargo de sueldos, salarios, pensiones o retribuciones.
Esta ley ampara también el equivalente al sueldo, salario, pensión o retribución. En otras palabras, la prestación y el subsidio por desempleo es, sobre papel, ese equivalente, ya que es lo que sustituye al salario en el periodo de tiempo que no estés ocupado laboralmente.
Además, como se mencionaba, si el paro no supera la cuantía del SMI la prestación por desempleo y tu cuenta bancaria son inembargables. Además, la Ley General de la Seguridad Social prohíbe, como norma, retener, compensar o descontar las prestaciones por desempleo
¡Pide tu asesoría totalmente personalizada! Solicita tu asesoría gratis
Déjanos tus datos y un experto te contactará en menos de 24 horas.
¿Necesitas ayuda con tus deudas?
Déjanos tus datos y un experto te contactará en menos de 24 horas.
¿Y el subsidio por desempleo?
A la pregunta de si me pueden embargar el subsidio, la respuesta más rápida es no.
El subsidio por desempleo sigue el mismo criterio que el embargo de la prestación por desempleo. Además, como suele ser inferior al Salario Mínimo Interprofesional, casi nunca se suele embargar.
El importe del subsidio por desempleo se calcula en función del Indicador Público de Renta de Efectos Múltiples y varía según el tiempo que lleves cobrándolo.
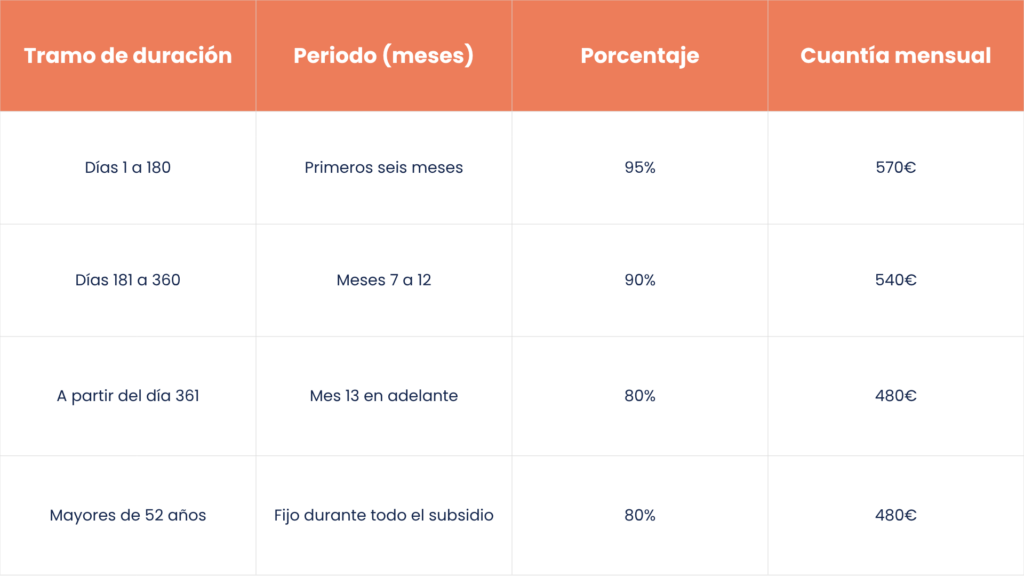
Es importante recalcar que la cuantía del subsidio para mayores de 52 años se mantiene de forma continua en el 80% del IPREM hasta que se alcance la edad ordinaria de jubilación o se encuentre empleo, sin sufrir la reducción paulatina por tramos del régimen general.
Por ejemplo, tampoco se puede embargar el Ingreso Mínimo Vital (IMV), ya que, actualmente, es de 733,60 euros al mes (8.803,20 al año).

¿Cómo puedo renegociar mis deudas?
En esta guía te descubriremos como negociar las deudas para que pagues menos por ellas.
Cuánto te pueden quitar según lo que cobras
Como se ha explicado, se puede embargar el paro siempre y cuando no sea inferior al SMI y, si lo supera, solo se puede embargar por tramos.
Ejemplos prácticos
A continuación, ejemplificamos tres situaciones de embargar el paro si este supera el SMI.
Imagina que cobras (neto) 1.800€ al mes:
- Los primeros 1.221€ (hasta 1 SMI), el embargo es del 0% (0€).
- El siguiente tramo se calcula restando el sueldo neto (1.800€) al SMI (1.221€), y en este caso es 579€. Se aplica el embargo del 30% a estos 579€, lo que te da 173,70€.
- El total a embargar serían, entonces, 173,70€. Te quedan libres 1.626,30€.
En el segundo supuesto, imagina que cobras (neto) 2.500€ mensuales:
- Los primeros 1.221€ (hasta 1 SMI), el embargo es del 0% (0€).
- En este caso, prácticamente se duplica el Salario Mínimo Interprofesional. Entonces, de 1.221€ a 2.442€, se debe aplicar el 30% de 1.221€, que serían 366,30€.
- Como sigue sobrando, se debe restar el salario neto (2.550€) y el segundo tramo de SMI (2.442€), que da un total de 58€. A esta cantidad se debe aplicar el 50%, lo que te da 29€.
- El total a embargar se calcula sumando los embargos de ambos tramos (366,30 + 29), y la cantidad es 395,30€. Te quedan libres 2.104,70€.
Para el tercer ejemplo, imagina que cobras (neto) 4.000 euros al mes:
- Los primeros 1.221€ (hasta 1 SMI), el embargo es del 0% (0€).
- Como en el segundo supuesto, sigue sobrando, por lo que se debe calcular el segundo tramo de SMI (de 1.221€ a 2.442€, lo que da 1.221€) y aplicar el 30%, lo que te dan 366,30€.
- Ahora, se debe calcular el tercer tramo del SMI (de 2.442€ a 3.663€, que vuelve a ser 1.221€). Aquí se tiene que aplicar el 50%, lo que da una cantidad de 610,50€.
- Ahora se debe calcular la diferencia desde este tercer tramo del SMI (3.663) al salario neto (4.000€), que te da 337€. Se debe aplicar el 60% a esta cantidad, y te dará 202,20€.
- El total a embargar, sumando las tres cantidades (366,30 + 610,50 + 202,20), será de 1.179€. Te quedan libres 2.821 euros.
Hay que destacar que si el ejecutado / embargado tiene cargas familiares acreditadas, el Letrado de la Administración de Justicia (LAJ) puede aplicar una rebaja de entre un 10% y un 15% sobre los porcentajes del segundo al quinto tramo.
Las excepciones: pensión de alimentos y cobros indebidos del SEPE
Aunque por norma general el Salario Mínimo Interprofesional y lo inferior a esta cantidad sean protegidos por la ley, y se pueda embargar el paro, existen dos supuestos muy específicos con reglas de embargo distintas.
Pensión de alimentos a favor de hijos o cónyuge
En procesos judiciales de familia, el juez tiene la potestad de fijar libremente la cuantía o porcentaje a retener sobre la prestación por desempleo, pudiendo rebajar o eliminar la protección habitual del SMI para garantizar la subsistencia de los beneficiarios.
Reclamación por cobros indebidos del SEPE
Si el organismo no te ha pagado cuantías de más por error u omisión, no aplica un embargo judicial ordinario, sino un procedimiento administrativo de compensación o descuento sobre la propia prestación
En estos casos, el Servicio Público de Empleo Estatal (SEPE) puede aplicar retenciones por debajo del SMI, respetando como límite irrompible la cuantía mínima de la pensión no contributiva. Es decir, el SEPE embarga el paro siempre y cuando no sea inferior que el Salario Mínimo Interprofesional.
Me han embargado el paro en la cuenta, ¿qué hago?
Un problema recurrente ocurre cuando la orden de embargo no se aplica directamente en la nómina que emite el SEPE, sino mediante un barrido de la cuenta bancaria. Es decir, puede haber un embargo paro cuenta bancaria.
Al ejecutarse sobre el saldo acumulado, las entidades bancarias o la administración pueden tratar erróneamente ese dinero como ahorro ordinario y no como prestación inembargable.
Para solucionar esta situación y solicitar la devolución de las cantidades indebidamente retenidas puedes:
- Reunir la documentación de prueba. Solicita al SEPE el certificado acreditativo de las prestaciones o subsidios percibidos y obtén los extractos bancarios donde se aprecie claramente que el único o principal ingreso de esa cuenta proviene del abono del desempleo.
- Presentar la reclamación de levantamiento. Acude mediante escrito de oposición al organismo que decretó la traba (ya sea el juzgado o la administración pública competente), exigiendo la liberación del dinero y la corrección de la orden de embargo por vulnerar los límites fijados en el artículo 607 de la LEC.

¿Cómo puedo cancelar mi deuda sin devolver mi préstamo?
Descubrir si puedes cancelar tu deuda sin tener que devolver los intereses y cómo hacerlo en sencillos pasos.
¿Cómo te puede ayudar Soluciona Mi Deuda?
En Soluciona Mi Deuda podemos ayudarte. Analizamos tu caso, negociamos con tus acreedores y buscamos la mejor solución legal para frenar los embargos y liberarte de tus deudas, ya sea a través de la Ley de Segunda Oportunidad o, por ejemplo, la reunificación de deudas.
La reunificación de deudas consiste en agrupar todas tus deudas en una sola cuota mensual mucho más manejable y asumible al mismo tiempo que negociamos con tus acreedores. En cambio, la Ley de Segunda Oportunidad es un mecanismo pensado para personas que se encuentran en situación de insolvencia y ayuda a cancelar todas tus deudas total o parcialmente.
Llámanos al 910916445 o rellena el formulario de nuestra página web con tus datos personales para que uno de nuestros asesores se ponga en contacto contigo y estudie tu caso de forma particular. Nuestros expertos te harán una primera asesoría totalmente gratuita y te aconsejarán sobre cual es la mejor salida para acabar con tus deudas.
¡Contacta con nosotros hoy mismo!
Este artículo ha sido escrito por Francisco Garrido Pérez, abogado especializado en derecho procesal y bancario.
Preguntas Frecuentes
Si deseas compartir tu experiencia para enriquecer este artículo o has identificado algún error o inexactitud, no dudes en ponerte en contacto con nosotros en contenidos@solucionamideuda.es.