
Derecho al olvido en ficheros de morosos: ¿Cuándo caducan las deudas?
¿Has estado en algún fichero de morosos como ASNEF o BADEXCUG? ¿Llevas varios años? Si es así, y dependiendo del tiempo que lleves, es posible eliminar tus datos de estos sistemas de información crediticia, incluso si no has saldado tu deuda. Conocer el plazo máximo o la prescripción de estos ficheros de morosidad es clave para poder solicitar la cancelación de tu ‘permanencia’. Esto se puede conseguir gracias al derecho al olvido ASNEF, y en este artículo te explicaremos todo lo que tienes que saber para poder aplicarlo.
Que incluyan tus datos en un fichero de morosos como ASNEF o BADEXCUG implica que pedir un préstamo, una financiación o firmar un contrato con una compañía de servicios para tu casa como la luz o el agua sea una misión casi imposible. Es por eso que muchas personas buscan cuando prescriben las deudas en ASNEF, cuál es el límite legal de tiempo de estar en estos ficheros o cómo borrar datos BADEXCUG.
A continuación, te explicamos todo lo que tienes que saber para aplicar el derecho al olvido y salir de ASNEF a los 5 años (el máximo que puedes estar en un sistema de información crediticia), los pasos que debes seguir y si es diferente el procedimiento con las deudas saldadas o sin liquidar.
¿Cómo pedir la baja temporal de ASNEF?
Te enseñamos cómo pedir la supresión de tus datos de fichero de manera temporal y que desaparezcas de ASNEF.
¿Qué es el derecho al olvido de ASNEF?
El derecho al olvido ASNEF es la facultad que tiene cualquier persona para exigir la eliminación total y definitiva de sus datos personales de este fichero de morosidad cuando la inclusión ya no es legalmente válida.
En la práctica, implica que puedes solicitar la supresión de tu historial crediticio si:
- Has pagado la deuda.
- Han transcurrido más de cinco años desde el vencimiento de la deuda (plazo máximo legal, aunque la deuda no se haya liquidado)
- Fuiste incluido por error o de manera ilícita (por ejemplo, si no recibiste el requerimiento previo pago).
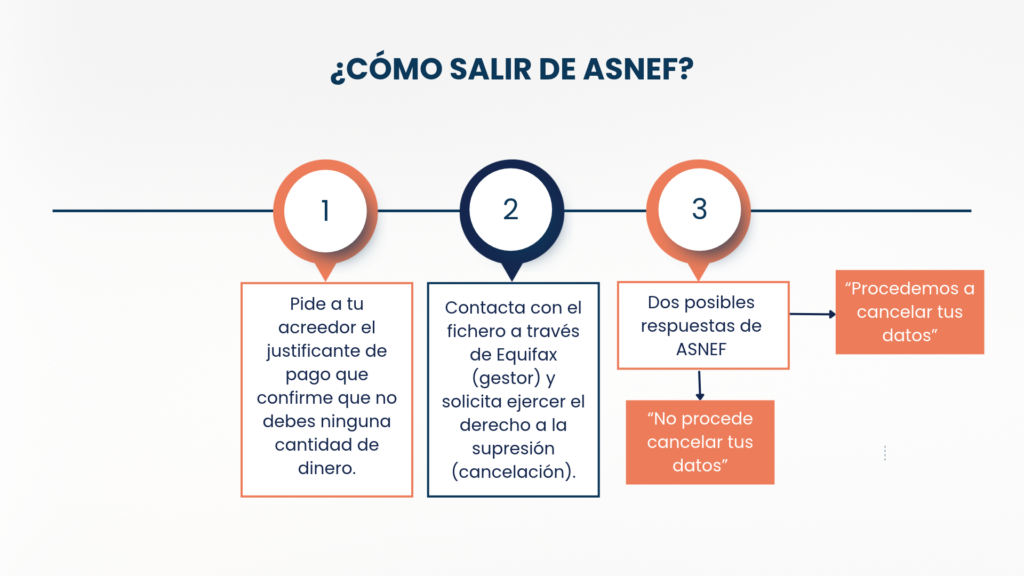
El derecho al olvido ASNEF se solicita mediante el derecho a la supresión o cancelación, que debes pedir a través de Equifax, la empresa que gestiona las solicitudes del fichero. Debes aportar un documento que justifique tu petición, puede ser un justificante de pago, una sentencia, un escrito de reclamación de la deuda o la acreditación del transcurso de esos cinco años
¡Pide tu asesoría totalmente personalizada! Solicita tu asesoría gratis
Déjanos tus datos y un experto te contactará en menos de 24 horas.
¿Necesitas ayuda con tus deudas?
Déjanos tus datos y un experto te contactará en menos de 24 horas.
¿Cuándo prescriben las deudas en ASNEF?
Como se mencionaba, estar en algún fichero de morosos, como se explicaba anteriormente, puede ser un impedimento para continuar tu vida cotidiana, ya que te cierra puertas a financiaciones, créditos… y un largo etcétera de procesos económicos.
Es por eso que su permanencia está fijada por la Ley Orgánica 3/2018, de Protección de Datos Personales y garantía de los derechos digitales, para que tus datos no se queden grabados de manera indefinida en estos sistemas de información crediticia.
Además de poder aplicar el derecho al olvido ASNEF, el plazo máximo de permanencia son cinco años, por lo que sí, se puede salir de ASNEF a los 5 años. Una vez transcurrido este tiempo, los datos deben ser eliminados. Es importante recalcar que este procedimiento puede realizarse incluso aunque la deuda siga existiendo.
Hay que tener claro que este plazo de cinco años no empieza el día que te incluyen en el fichero de morosidad, sino que se tiene en cuenta desde la fecha en la que la deuda fue vencida y pudo reclamarse por la vía legal.
En deudas fraccionadas, por ejemplo, cada cuota impagada puede tener su propio vencimiento. Por esto es importante tener claro esta aclaración, para que no existan errores en el cálculo del plazo.

¿Cómo puedes frenar el embargo de tus deudas?
En esta guía aprenderás cómo frenar el embargo de tus deudas y proteger tu salario y propiedades.
¿Cómo pedir borrar datos BADEXCUG y ASNEF?
Ahora que ya conoces la caducidad de una deuda en ASNEF, es importante que entiendas el paso a paso del proceso para que eliminen tus datos y cómo borrar datos BADEXCUG.
Si ya has liquidado tu deuda pendiente, el proceso habitual es que tu acreedor (a quien le debías dinero y te ha metido en el fichero de morosos) avise a ASNEF. Días más tarde, actualizan la base de datos y tu información queda eliminada del registro. Eso sí, siempre que no tengas otras deudas pendientes.
Por lo tanto, como norma general, no tendrías que hacer ninguna gestión. Sin embargo, hay excepciones en las que las entidades financieras no avisan a los ficheros de morosidad y no borran tus datos. Es por eso que la opción más recomendada para salir de ASNEF o BADEXCUG es que, de forma voluntaria, pidas el derecho de cancelación (el derecho a pedir que te saquen de este fichero).
Caducidad deuda ASNEF: ¿cómo solicitar la cancelación?
Si te preguntas cuándo prescriben las deudas ASNEF, la respuesta es sencilla: cinco años, como te adelantábamos al principio de este artículo. Sin embargo, es posible que las empresas no eliminen tus datos una vez caducada la deuda. por lo que puedes reclamarlo por tu cuenta.
A continuación, te explicamos el proceso en tres sencillos pasos:
¿Qué ocurre si al pagar la deuda no eliminan mis datos?
A pesar de que lo usual sea que una vez pagues la cantidad de dinero que debes se elimine tu información de ASNEF o se proceda a borrar datos de BADEXCUG, hay excepciones en los que no es así.
Generalmente, esto se debe a dos motivos:
- Existen otras deudas pendientes: ASNEF registra distintos tipos de impagos y, tal y como establece la normativa referida a la Protección de Datos Personales, la deuda mínima para que registren tus datos es de 50 euros. Es por eso que existe la posibilidad de que haya otra deuda pendiente que hace que no se eliminen tus datos.
- El acreedor no ha notificado el pago a ASNEF: la entidad financiera con la que tienes la deuda debe avisar al fichero de que ya no queda deuda, independientemente de que tu hagas la solicitud de tu parte. Si no dan el aviso, podrían estar vulnerando tus derechos y podrías presentar una reclamación ante la Agencia Española de Protección de Datos (AEPD).

¿Cómo puedo cancelar mi deuda sin devolver mi préstamo?
Descubrir si puedes cancelar tu deuda sin tener que devolver los intereses y cómo hacerlo en sencillos pasos.
Otras alternativas a caducidad de las deudas
Es importante recalcar de nuevo que el límite de permanencia en un fichero de morosos es de cinco años, que es cuando prescriben las deudas con ASNEF. Es decir, con esta caducidad de deuda de ASNEF, se tendrían que eliminar tus datos del fichero de morosos. Así se establece en el artículo 1964 del Código Civil.
Sin embargo, las entidades financieras, mediante reclamaciones judiciales, interrumpen esos plazos y evitan que lleguen a prescribir estas obligaciones. A continuación te explicamos las dos alternativas más recurrentes: la reunificación de deudas y la Ley de Segunda Oportunidad.
Reunificación de deudas
La reunificación de deudas es una herramienta legal para juntar en una sola cuota mensual todos los pagos que tengas con préstamos, financiaciones o tarjetas de crédito.
De esta manera, consigues reducir lo que pagas cada mes y devolver la deuda es mucho más cómodo al estar adaptado a tu nivel de ingresos en cada momento.
Ley de Segunda Oportunidad
Por su parte, la Ley de la Segunda Oportunidad tiene como objetivo que las personas insolventes (es decir, que no tienen los medios necesarios para cubrir los gastos) puedan retomar el control de su vida financiera.
A través de esta ley, en vigor desde el año 2015, pueden cancelar de manera parcial e incluso total sus deudas.
¿Cómo te puede ayudar Soluciona Mi Deuda?
En Soluciona Mi Deuda podemos ayudarte con tus deudas. Si estás en un fichero de morosos como ASNEF o BADEXCUG, te ayudamos con la gestión para salir de él.
Primero verificamos si tus datos aparecen en algún registro de solvencia. Para ello, consultamos los principales ficheros de morosos y analizamos los riesgos y las deudas asociados a tu nombre en la CIRBE (Central de Información de Riesgos del Banco de España).
En menos de 48 horas te informamos de qué datos aparecen en cada registro y de las alternativas disponibles. Si encontramos motivos para reclamar tu inclusión en ASNEF, un abogado analizará tu situación y definirá la estrategia más adecuada para tu caso.
A continuación, solicitaremos la eliminación de tus datos del fichero y reclamaremos al acreedor responsable para que corrija la situación. Si no recibimos respuesta del fichero dentro del plazo legal, elevaremos la reclamación ante la Agencia Española de Protección de Datos.
Además, para evitar que los costes del procedimiento supongan un obstáculo, asumimos los gastos del proceso y solo cobramos si ganamos.
Llámanos al 910 91 64 45 o rellena el formulario y un asesor estudiará tu caso gratis y sin compromiso.
Este artículo ha sido escrito por David Parejo Báez, abogado especializado en derecho procesal y bancario
Preguntas Frecuentes
Si deseas compartir tu experiencia para enriquecer este artículo o has identificado algún error o inexactitud, no dudes en ponerte en contacto con nosotros en contenidos@solucionamideuda.es.