
¿Puedo acogerme a la Ley de Segunda Oportunidad sin perder mi casa?

La Ley de Segunda Oportunidad es uno de los mecanismos más recurridos cuando se busca empezar de cero financieramente. Sin embargo, y a pesar de estar vigente desde el año 2015 en España, a día de hoy continúan existiendo muchas dudas a su alrededor
Esta normativa permite a particulares y autónomos librarse de determinadas obligaciones económicas cuando no pueden hacer frente a sus pagos, y no todas las deudas pueden acogerse a este proceso. Una de las cuestiones que más preocupan es la vivienda, y es por eso que muchas personas, por ejemplo, se cuestionan si pueden acogerse a la Ley Segunda Oportunidad sin perder mi casa.
En este artículo, te explicamos si puedes seguir viviendo en tu casa tras solicitar este mecanismo legal y las claves necesarias para entender cómo funciona la Ley de Segunda Oportunidad y cómo se comporta con tu patrimonio.

¿Quieres resolver todas tus dudas con la LSO?
Respondemos todas tus preguntas sobre el procedimiento que te cambiará la vida.
¿Puedo conservar mi casa tras acogerme a la Ley de Segunda Oportunidad?
Perder la casa es una de las preocupaciones con más peso a la hora de acogerse a la Ley de Segunda Oportunidad. Un miedo de lo más lógico, ya que la vivienda no es únicamente un bien económico, es, prácticamente, donde desarrollas tu vida. Saber a la perfección qué puede pasar con tu hogar antes de empezar cualquier proceso legal es uno de los pasos clave.
Hace años, la respuesta a si podías seguir viviendo en tu casa una vez solicitases la Segunda Oportunidad era muy poco tranquilizadora, ya que, en la mayoría de los casos, el sistema concursal confirmaba la venta de los bienes y el reparto del patrimonio.
Sin embargo, tras la reforma introducida por la Ley 16/2022 en el Texto Refundido de la Ley Concursal, la pérdida de la vivienda no es una consecuencia automática y dependerá de las circunstancias de cada caso.
Ahora, la respuesta rápida es que sí, que puedes acogerte a la Ley de Segunda Oportunidad sin perder mi casa. ¿El principal motivo? La hipoteca.
¡Pide tu asesoría totalmente personalizada! Solicita tu asesoría gratis
Déjanos tus datos y un experto te contactará en menos de 24 horas.
¿Necesitas ayuda con tus deudas?
Déjanos tus datos y un experto te contactará en menos de 24 horas.
¿Cómo influye la hipoteca en quedarte tu casa con la Ley de Segunda Oportunidad?
El estado de tu hipoteca es lo primero que miran una vez te acoges a la Ley de Segunda Oportunidad. Si está al corriente de pago o si está impagada puede marcar la diferencia a la hora de conservar la vivienda tras este mecanismo legal.
A continuación, analizamos los escenarios principales al evaluar la Ley de Segunda Oportunidad hipoteca, dependiendo del estado de tu préstamo hipotecario.
La casa vale lo mismo que debes y la estás pagando al día
Si el valor de tu hipoteca es similar a la cantidad económica que debes, tenemos buenas noticias: es el mejor caso posible. Puedes acogerte a la Ley de Segunda Oportunidad para liquidar tus otras deudas y te quedas con tu casa, siempre y cuando se cumplan los requisitos y dependiendo de tu situación económica y las características del inmueble.
Conviene recordar que la deuda por préstamo hipotecario no se exonera, por lo que debes seguir pagando tu hipoteca como hasta ahora.
Si el valor de la vivienda no supera la cantidad pendiente de pagar de la hipoteca, no existiría un patrimonio sobrante que pudiera destinarse al pago de otros acreedores.En determinadas circunstancias, permitiría tramitar el procedimiento como un concurso sin masa, conforme al artículo 37 bis de la Ley Concursal. Este es un procedimiento judicial rápido y simplificado para deudores insolventes que no cuentan con bienes o patrimonio suficiente para cubrir los gastos del proceso ni pagar a los acreedores.
Por ejemplo, si tu vivienda tiene un valor de mercado de 185.000 euros y todavía debes 195.000 euros de hipoteca, las cargas superan el valor del inmueble. Por tanto, no existiría un patrimonio sobrante que pudiera destinarse al pago de otros acreedores.
En esta situación, podrías encontrarte en uno de los supuestos de concurso sin masa (regulado en los artículos 37 bis a 37 quinquies del Texto Refundido de la Ley Concursal tras la mencionada Ley 16/2022) siempre que se cumplan los demás requisitos legales.
La casa vale más de lo que debes y la estás pagando al día
Si tu casa vale más de lo que debes, ese valor extra (excedente) podría usarse para pagar a tus otros acreedores (en caso de que tengas varias deudas).
Además, esta reforma introduce una solución interesante: puedes conservar tu casa si te comprometes a un plan de pagos. Es decir, durante un periodo (habitualmente de cinco años), tendrás que destinar una parte de tus ingresos mensuales a pagar una pequeña parte de tus deudas. Al mismo tiempo, deberás seguir pagando tu hipoteca al día.
Tienes hipoteca, pero pagas con retraso o has dejado de pag
Te has quedado sin ingresos y hace meses que no pagas la hipoteca al banco. Aquí la ley ya no puede hacer milagros con la casa.
Independientemente de que te acojas a la Ley de Segunda Oportunidad para saldar tus otras deudas, lo más seguro es que pierdas la vivienda. ¿El motivo? El banco tiene derecho a quedarse con ella e, incluso, realizar una ejecución hipotecaria y sacarla a subasta.
La casa no tiene hipoteca
Tu vivienda está totalmente pagada y no le debes nada al banco, pero tienes otras deudas acumuladas como préstamos, multas o tarjetas. Como la casa está pagada, esta tiene un valor importante que se podría usar para pagar a tus acreedores.
Para salvar una casa con la Ley de Segunda Oportunidad, la única opción es aceptar un plan de pagos y, durante el periodo establecido, destinar una parte de tus ingresos a liquidar tus otras obligaciones financieras.

¿Cómo evitar errores antes de acogerse a la LSO?
En esta guía conocerás los errores comunes a evitar antes de acogerte a la LSO y cancelar tus deudas.
¿Cómo se liquidan las deudas con la Ley de Segunda Oportunidad?
Una vez te acoges a la Ley de Segunda Oportunidad, este mecanismo tiene dos vías posibles para resolver la insolvencia.
Antes de decidir, es fundamental analizar cada caso con expertos, valorando si la casa tiene hipoteca, cuánto queda por pagar y si su valor cubre o supera la deuda. Si la vivienda ya está casi pagada o sin cargas, suele ser mejor opción conservarla.
En cambio, si la hipoteca pendiente es muy alta y la casa vale menos que la deuda, entregarla a cambio de la cancelación total suele ser la salida más sensata. La elección entre una u otra depende de tu situación personal y económica y de lo que mejor se adapte a tu situación a medio plazo.
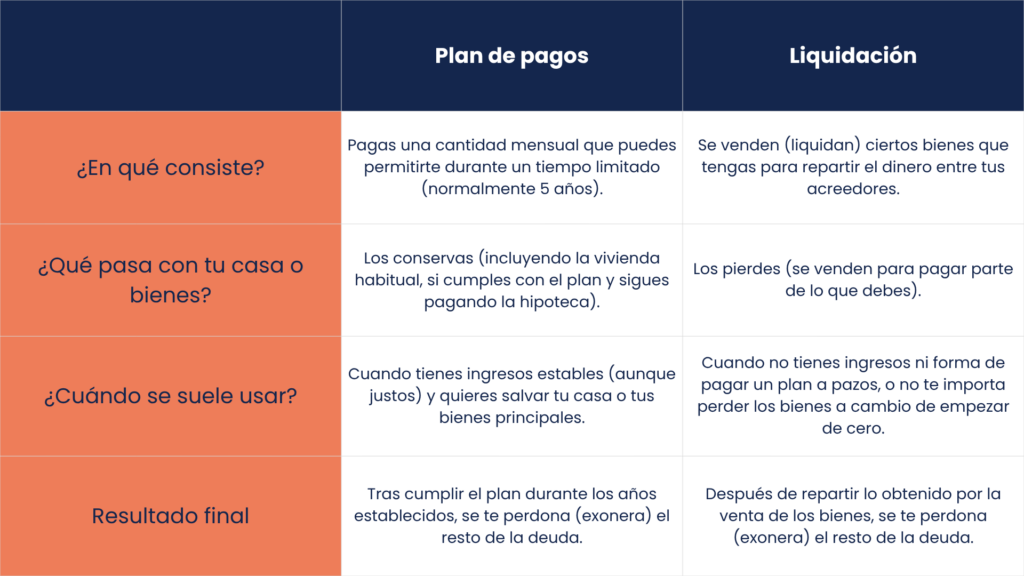
Con la liquidación, la persona entrega su casa y demás patrimonio para saldar todas sus obligaciones económicas (salvo las que por ley no se pueden cancelar). Es la forma más rápida de empezar de cero, libre de deudas, pero implica prescindir de los bienes. Es la salida idónea cuando la hipoteca asfixia o no hay ingresos estables para mantener un plan a plazos.
Por su parte, en un plan de pagos, la persona conserva su hogar, pero debe comprometerse a un plan de pagos de, habitualmente, cinco años. Para ello, presenta todos sus datos económicos (ingresos, bienes y deudas) demostrando la viabilidad ante el juez y los acreedores.
- Si el juez aprueba el plan, la parte de la deuda que queda fuera se cancela temporalmente.
- Al finalizar el periodo con éxito, esa deuda pendiente queda perdonada de forma definitiva.
Es importante recalcar que, si en algún momento la situación empeora y no se puede seguir pagando el plan, la ley permite cambiar de rumbo y pasar a la liquidación.
¿Qué deudas se pueden liquidar con la Ley de Segunda Oportunidad?
Las deudas que están incluidas en la Ley de Segunda Oportunidad son la mayoría de las deudas privadas, como préstamos personales, créditos al consumo, deudas de tarjetas de crédito, deudas con proveedores y parte de las deudas públicas con Hacienda y la Seguridad Social (hasta un límite).
- Préstamos y créditos: préstamos personales, microcréditos, deudas de tarjetas de crédito, líneas de financiación o compras a plazos.
- Deudas con proveedores: para autónomos y empresarios, se pueden cancelar las deudas contraídas con proveedores.
- Deudas públicas: se pueden cancelar hasta un límite de 10.000 euros en deudas con la Seguridad Social y Hacienda (cada una). De estos 10.000 euros, los primeros 5.000 euros se cancelan en su totalidad, y el resto se cancela al 50%.
En lo referido a este último punto, la jurisprudencia del Tribunal Supremo de febrero de 2026 ha ampliado el alcance de la exoneración de deudas públicas, aclarando que el límite de 10.000 euros puede aplicarse también a las deudas con otras administraciones públicas, como ayuntamientos, diputaciones y comunidades autónomas.
Además, ha confirmado que el límite se calcula de forma independiente para cada organismo acreedor, y no de manera conjunta. De este modo, la cantidad de deuda pública que puede cancelarse podría ser superior a la inicialmente prevista, dependiendo del número de administraciones a las que se deba dinero y de las circunstancias de cada caso.
¿Qué deudas no se pueden cancelar con la Ley de Segunda Oportunidad?
Por su parte, las deudas derivadas de delitos, pensiones o gastos judiciales no pueden ser liquidadas con la Ley de Segunda Oportunidad.
- Deudas por responsabilidad civil fuera de contratos: son las deudas que surgen por causar un daño a otra persona y que obligan a pagar una indemnización.
- Deudas por responsabilidad civil de delito: se trata de deudas que nacen cuando una persona comete un delito y un juez la condena a pagar una indemnización.
- Deudas por alimentos: son las deudas relacionadas con pensiones de alimentos.
- Deudas por salarios pendientes: incluye los sueldos que se deben a un trabajador por los últimos 60 días de trabajo antes de la quiebra (declaración de concurso), siempre que no superen el triple del salario mínimo interprofesional. Además abarca los salarios devengados durante el procedimiento, siempre que no hayan sido pagados por el Fondo de Garantía Salarial (FOGASA).
- Deudas por multas y sanciones graves: multas impuestas en procesos penales y sanciones administrativas muy graves.
- Deudas por costas y gastos judiciales: son las deudas que se generan por los gastos judiciales al solicitar la exoneración de deudas. Es decir, los gastos del proceso.
- Deudas con garantía real: se refiere a las deudas que tienen algún bien como garantía, ya sea por el capital o intereses, dentro de los límites que marca la ley.
¿Cómo te puede ayudar Soluciona Mi Deuda?
En definitiva, la Ley de Segunda Oportunidad es una herramienta efectiva para que particulares y autónomos se liberen del peso de las deudas y recuperen su estabilidad.
Sin embargo, requiere un análisis muy cuidadoso: no todas las deudas se cancelan de la misma forma, y elegir entre las diferentes formas de liquidar una obligación financiera marcará tu futuro a corto, medio o largo plazo.
Contar con el asesoramiento de expertos es fundamental para aprovechar al máximo esta normativa y tomar decisiones informadas que garanticen un nuevo comienzo.
En Soluciona Mi Deuda somos especialistas en resolver situaciones de endeudamiento complicadas a través de la Ley de Segunda Oportunidad. Llámanos gratis al 910 916 445 o completa nuestro formulario y consigue tu asesoría completamente gratuita sin ningún tipo de compromiso. En ella, se analizará tu caso y nuestros expertos te recomendarán cuál es la mejor solución a tus problemas.
¡Estamos deseando ayudarte!
Este artículo ha sido escrito por Olga Campello, abogada especializada en derecho procesal y bancario
Preguntas Frecuentes
Si deseas compartir tu experiencia para enriquecer este artículo o has identificado algún error o inexactitud, no dudes en ponerte en contacto con nosotros en contenidos@solucionamideuda.es.