
El Supremo amplía la exoneración de deudas públicas en la Ley de Segunda Oportunidad: las sentencias de febrero de 2026

En 2026, la Ley de Segunda Oportunidad puede ser una opción todavía más interesante para las personas que tienen deudas con organismos públicos. Hasta ahora, mucha gente pensaba que las deudas con Hacienda, la Seguridad Social u otras administraciones apenas podían perdonarse. Pero dos sentencias del Tribunal Supremo de febrero de 2026 han aclarado una cuestión muy importante referida al límite de 10.000 de cancelación.
La clave está en que ese límite puede calcularse por cada organismo público al que debas dinero, y no como una cantidad única para toda la deuda pública. Esto significa que, en algunos casos, la exoneración de deuda pública en 2026 puede ser mayor de lo que parecía.
Por eso, si tienes deudas con Hacienda, Seguridad Social u otra administración, este puede ser un buen momento para revisar tu caso y ver si puedes acogerte a la exoneración de deudas con la Ley de Segunda Oportunidad y cancelar parte de esas deudas.

¿Cómo evitar errores antes de acogerse a la LSO?
En esta guía conocerás los errores comunes a evitar antes de acogerte a la LSO y cancelar tus deudas.
El límite de 10.000€ de siempre, explicado
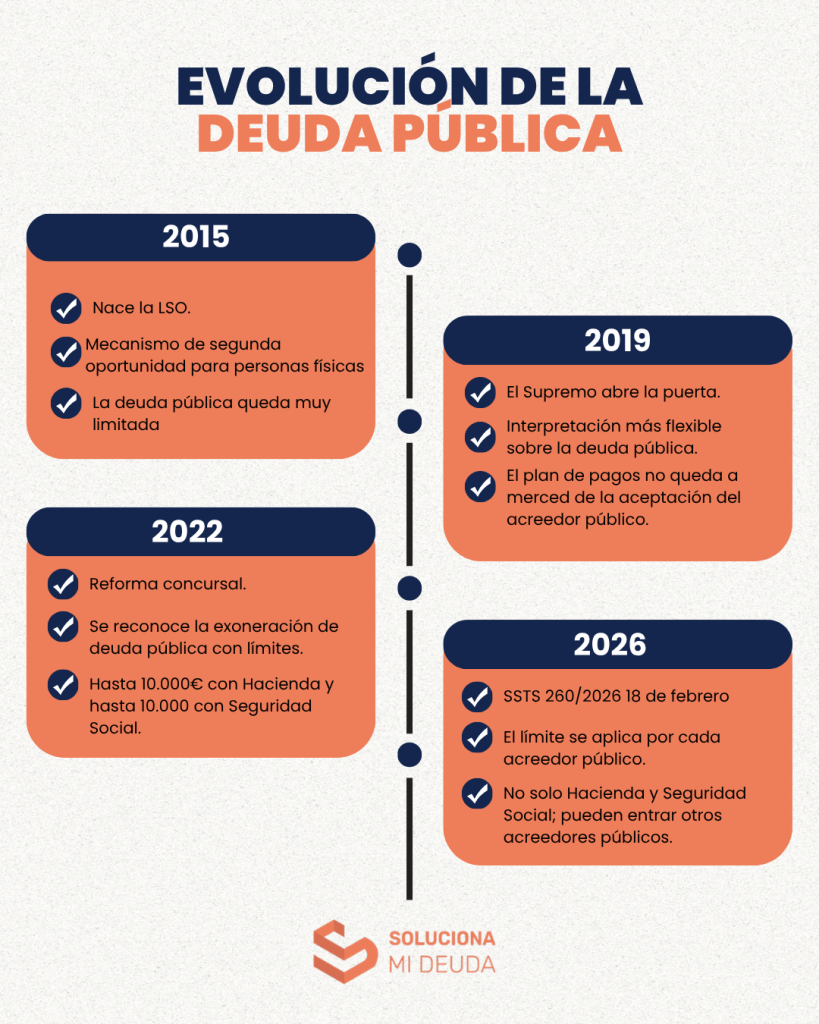
Hasta ahora, cuando se hablaba de exonerar deuda pública con la Ley de Segunda Oportunidad, casi siempre se repetía la misma idea. Se podían cancelar hasta 10.000 euros con Hacienda y hasta otros 10.000 euros con la Seguridad Social.
Pero ese límite no significa que siempre se perdonen automáticamente 10.000 euros completos. Según el artículo 489 del TRLC, la normal funciona por tramos, es decir, los primeros 5.000 euros pueden cancelarse íntegramente y, a partir de ahí, se puede cancelar el 50% de la deuda restante hasta llegar al máximo de 10.000 euros.
Por ejemplo, si una persona tenía una deuda con Hacienda de 8.000 euros, no se aplicaba igual que si debía 15.000 euros. Había que calcular qué parte podía quedar cancelada según esos tramos y qué parte seguía pendiente. Lo mismo ocurría con la Seguridad Social.
Por eso, el límite de 10.000 euros en la LSO siempre ha sido una de las cuestiones que más dudas genera. Muchas personas creen que las deudas públicas no se pueden cancelar, pero la realidad es que sí puede existir una exoneración parcial, especialmente cuando hablamos de Ley de Segunda Oportunidad y Hacienda en 2026.
La diferencia en 2026 está en cómo se interpreta ese límite y a qué organismos puede aplicarse. Y ahí es donde entran las sentencias del Tribunal Supremo de febrero de 2026.
¿Necesitas ayuda para cancelar tus deudas?
Solicita tu asesoría gratis
¿Necesitas ayuda con tus deudas?
Déjanos tus datos y un experto te contactará en menos de 24 horas.

Qué aclaran las sentencias de febrero de 2026
Las sentencias del Tribunal Supremo sobre Segunda Oportunidad de febrero de 2026 aclaran una cuestión muy importante para aquellas personas que tienen deudas públicas y quieren solicitar la Ley de Segunda Oportunidad. Básicamente lo que vienen a decir es que no debe mirarse como una cantidad única para toda la deuda pública, sino por cada acreedor público al que debes.
Explicado de forma sencilla, no es lo mismo tener una sola cuota con Hacienda que tener deudas con varios organismos distintos. Hasta ahora, muchas personas entendían el límite de 10.000 euros de la Ley de Segunda Oportunidad como si fuera un tope global para toda la deuda pública. Pero el Supremo aclara que ese límite debe aplicarse de forma individualizada, teniendo en cuenta quién es el organismo al que debes dinero en cada caso.
Esto puede cambiar mucho el resultado de la cancelación de deuda pública en 2026. Por ejemplo, si una persona tiene deuda con Hacienda, con la Seguridad Social y con otro organismo público, habría que analizar cada acreedor por separado y no meter toda la deuda pública en el mismo bloque.
Además, estas sentencias amplían el análisis más allá de Hacienda y Seguridad Social. Es decir, que no hay que fijarse solo en la Agencia Tributaria o en la Tesorería General de la Seguridad Social, sino también en otros posibles acreedores públicos que puedan aparecer en el procedimiento.
Por eso, cuando hablamos de exoneración de deuda pública en 2026, la clave ya no está en saber cuánto se debe, sino también a quién se debe. Identificar bien cada organismo, el importe pendiente y el tipo de deuda puede ser decisivo para calcular qué parte puede quedar cancelada a través de este procedimiento.

¿Cómo liquido mis deudas sin ganar más?
Con esta guía conseguirás liquidar tus deudas sin necesidad de tener más ingresos.
Ejemplo práctico sobre cancelación de deuda pública
Imaginemos una persona que quiere acogerse a la Ley de Segunda Oportunidad y tiene varias deudas públicas repartidas entre distintos organismos:
- 9.000 euros con Hacienda.
- 6.000 euros con la Seguridad Social.
- 4.000 euros con un ayuntamiento.
- 3.000 euros con otro organismo público.
En este caso, solo se habría calculado la parte que se podía cancelar de esas dos deudas de Hacienda y Seguridad Social y el resto de organismos podrían quedar fuera del análisis.
Con el nuevo criterio que hemos explicado del Tribunal Supremo la situación cambia totalmente tal y como aclara la Sentencia 260/2026 sobre la exoneración de deuda pública. El límite se estudia por cada acreedor público. En este ejemplo la diferencia puede ser importante.
De la deuda con Hacienda se podría cancelar una parte aplicando el límite correspondiente. Lo mismo ocurriría con la Seguridad Social, pero además, también habría que analizar la deuda con el ayuntamiento y con el otro organismo público, siempre que sean créditos de derecho público y cumplan los requisitos del procedimiento.
Este cambio es especialmente relevante para autónomos, pequeños empresarios o personas que acumulan deudas con varias administraciones.
Todas las actualizaciones de la Ley de Segunda Oportunidad
¿Qué parte de la deuda pública puede cancelarse?
Cuando hablamos de cancelar deuda pública con la Ley de Segunda Oportunidad, no toda la deuda se mira igual. No es lo mismo la cantidad principal que debes a un organismo público que los intereses, recargos o sanciones que se han ido sumando con el tiempo.
La deuda principal sigue teniendo límites. Como norma general, se puede exonerar hasta 10.000 euros por cada organismo público acreedor, siempre que se cumplan los requisitos del procedimiento.
Pero la parte importante está en que no solo cuenta esa deuda principal. En algunos casos, los intereses, recargos, intereses de demora o determinadas sanciones pueden quedar incluidos en la exoneración de forma más amplia.
Por ejemplo, imagina que una persona debe 30.000 euros a un organismo público. Si de esa cantidad 10.000 euros son intereses acumulados, no habría que tratar toda la deuda como si fuera exactamente igual. La parte de intereses podría cancelarse, mientras que la deuda principal seguiría sometida al límite legal.
No basta con mirar cuánto debes en total. Hay que revisar de dónde viene cada parte de la deuda. Puede que una parte sea deuda principal, otra intereses, otra recargos y otra sanciones.

¿Cómo puedo dejar de acumular deudas y recuperar el control?
Te mostramos cómo dejar de acumular deudas sin que tengas que optar a una refinanciación.
¿Qué deudas públicas siguen sin poder exonerarse?
Aunque las sentencias de febrero de 2026 pueden ayudar a cancelar más deuda pública, eso no significa que todas las deudas con la Administración desaparezcan. La Ley de Segunda Oportunidad sigue teniendo límites.
Por ejemplo, si una deuda pública supera la parte que se puede exonerar, la cantidad que quede fuera de ese límite seguirá pendiente. Es decir, se puede cancelar una parte, pero no siempre toda la deuda.
También hay deudas que, por su origen, son más difíciles de cancelar. Esto puede ocurrir con algunas multas penales, sanciones administrativas muy graves o deudas que están protegidas por una garantía, como puede pasar con ciertos préstamos vinculados a una hipoteca o a un bien concreto.
Básicamente el cambio de jurisprudencia en 2026 abre más posibilidades, pero no elimina todas las restricciones. En la práctica, cada caso debe estudiarse con detalle.
Las sentencias del Tribunal Supremo de febrero de 2026 han cambiado la forma de entender la exoneración de deuda pública dentro de la Ley de Segunda Oportunidad. El límite de 10.000 euros en la LSO sigue existiendo, pero ahora es especialmente importante analizar cada deuda por separado, revisar a qué organismo se debe y comprobar qué parte corresponde a deuda principal, intereses, recargos o sanciones.
Esto puede abrir más posibilidades para quienes tienen deudas con Hacienda, Seguridad Social u otros organismos públicos. Por eso, si estás valorando acogerte a la Ley de Segunda Oportunidad y Hacienda en 2026 es una de tus principales preocupaciones, no conviene quedarse solo con la idea de que la deuda pública “no se puede cancelar”.
La clave está en estudiar bien el caso. Cada situación puede cambiar mucho según el tipo de deuda, el acreedor público y el importe pendiente. Por eso, contar con asesoramiento especializado puede ayudarte a saber qué parte de tus deudas puede exonerarse y qué opciones reales tienes para empezar de nuevo.
En Soluciona Mi Deuda podemos estudiar tu caso de forma personalizada para valorar si puedes acogerte a la Ley de Segunda Oportunidad y qué parte de tus deudas podría cancelarse.
Nuestro equipo analiza tu situación económica, el tipo de deudas que tienes, los acreedores y los límites aplicables para darte una respuesta clara antes de iniciar el procedimiento.
Si tienes deudas con Hacienda, Seguridad Social, préstamos, tarjetas o microcréditos y ya no puedes hacer frente a los pagos, podemos ayudarte a revisar tus opciones y acompañarte durante todo el proceso para que puedas empezar de nuevo con más tranquilidad.
Puedes llamarnos al 910 91 64 45 o rellenar tus datos en el formulario para que seamos nosotros quienes contactemos contigo. Nuestra primera asesoría es gratuita y sin ningún compromiso. En esa llamada resolveremos todas tus dudas y te ayudaremos en todo lo posible.
Este artículo ha sido escrito por Olga Campello, abogada especializada en derecho procesal y bancario.
Preguntas Frecuentes
Si deseas compartir tu experiencia para enriquecer este artículo o has identificado algún error o inexactitud, no dudes en ponerte en contacto con nosotros en contenidos@solucionamideuda.es.